O Imposto Seletivo (IS),conhecido como “imposto do pecado”, é o tributo federal criado pela Emenda Constitucional 132/2023 e regulamentado pela Lei Complementar 214/2025 para incidir sobre bens e serviços prejudiciais à saúde ou ao meio ambiente. A Medida Provisória nº 1.399/2026, publicada em 4 de novembro de 2026, fixa as alíquotas do Imposto Seletivo 2027: de 0,5% para concursos de prognósticos a 66,7% mais R$ 3,50 por vintena para cigarros e cigarrilhas, com efeitos a partir de 2 de fevereiro de 2027. Para bebidas, fumígenos, veículos, aeronaves e embarcações, o cálculo parte da alíquota do IPI. Por ser medida provisória, o texto tem força de lei, mas depende de conversão pelo Congresso Nacional.
O que é o Imposto Seletivo e por que ele é chamado de Imposto do Pecado?
O Imposto Seletivo é um tributo federal previsto no art. 153, VIII, da Constituição, criado pela Emenda Constitucional 132/2023 e regulamentado pela Lei Complementar 214/2025. Incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, o que explica o apelido “imposto do pecado”. A proposta orçamentária de 2027 projeta arrecadação de R$ 41,9 bilhões com o tributo.
A finalidade é extrafiscal: encarecer o consumo de itens com externalidades negativas. O IS incide uma única vez sobre o bem ou serviço, e não de forma cumulativa ao longo da cadeia.
As categorias alcançadas são veículos (exceto caminhões),aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, bens minerais extraídos e concursos de prognósticos.
O tributo integra o conjunto criado pela Reforma Tributária, ao lado de IBS e CBS. Para o contexto geral da mudança, o material sobre como a Reforma Tributária afeta a sua empresa detalha a transição dos tributos sobre consumo.
A MP nº 1.399/2026 já é lei definitiva?
Não! A medida provisória tem força de lei desde a publicação, em 4 de novembro de 2026, mas perde a eficácia se o Congresso Nacional não a converter em lei dentro do prazo constitucional de 60 dias, prorrogável por igual período, com suspensão durante o recesso parlamentar (art. 62 da Constituição). Até a conversão, o texto pode ser emendado, e as alíquotas podem mudar.
Três cenários orientam o planejamento:
- Conversão sem alterações: as alíquotas e os fatores de 2027 permanecem como publicados;
- Conversão com alterações: alíquotas, fatores ou benefícios mudam durante a tramitação, e preços e sistemas exigem novo ajuste;
- Falta de conversão: a MP perde a eficácia desde a edição, e o Congresso deve disciplinar os efeitos por decreto legislativo (art. 62, §§ 3º e 11).
Segundo o cronograma divulgado pelo Congresso, o prazo de emendas vai até 10 de novembro de 2026, e o primeiro período de 60 dias de vigência termina em 12 de fevereiro de 2027, com o recesso descontado, podendo ser prorrogado por igual prazo.
Há ainda um ponto jurídico em aberto: o art. 62, § 2º, condiciona os efeitos de MP que institua ou majore impostos à conversão em lei até 31 de dezembro do ano de edição, e a aplicação dessa regra a uma MP que apenas fixa alíquotas de tributo já criado pela LC 214/2025 é objeto de discussão.
Quais são as alíquotas do Imposto Seletivo 2027 por categoria?
A MP 1.399/2026 fixa alíquotas que vão de 0,5% para concursos de prognósticos a 66,7% mais R$ 3,50 por vintena para cigarros e cigarrilhas. Para bebidas, fumígenos, veículos, aeronaves e embarcações, o cálculo parte da alíquota vigente do IPI e aplica um fator de conversão previsto nos anexos da medida, o que resulta em percentuais como 4,2% para cerveja e 24% para destilados.
O fator de conversão existe porque a base de cálculo do IPI inclui ICMS, PIS e Cofins, e a do IS não inclui. Sem o ajuste, a mesma alíquota sobre uma base menor reduziria a carga.
A tabela reúne as alíquotas de 2027:
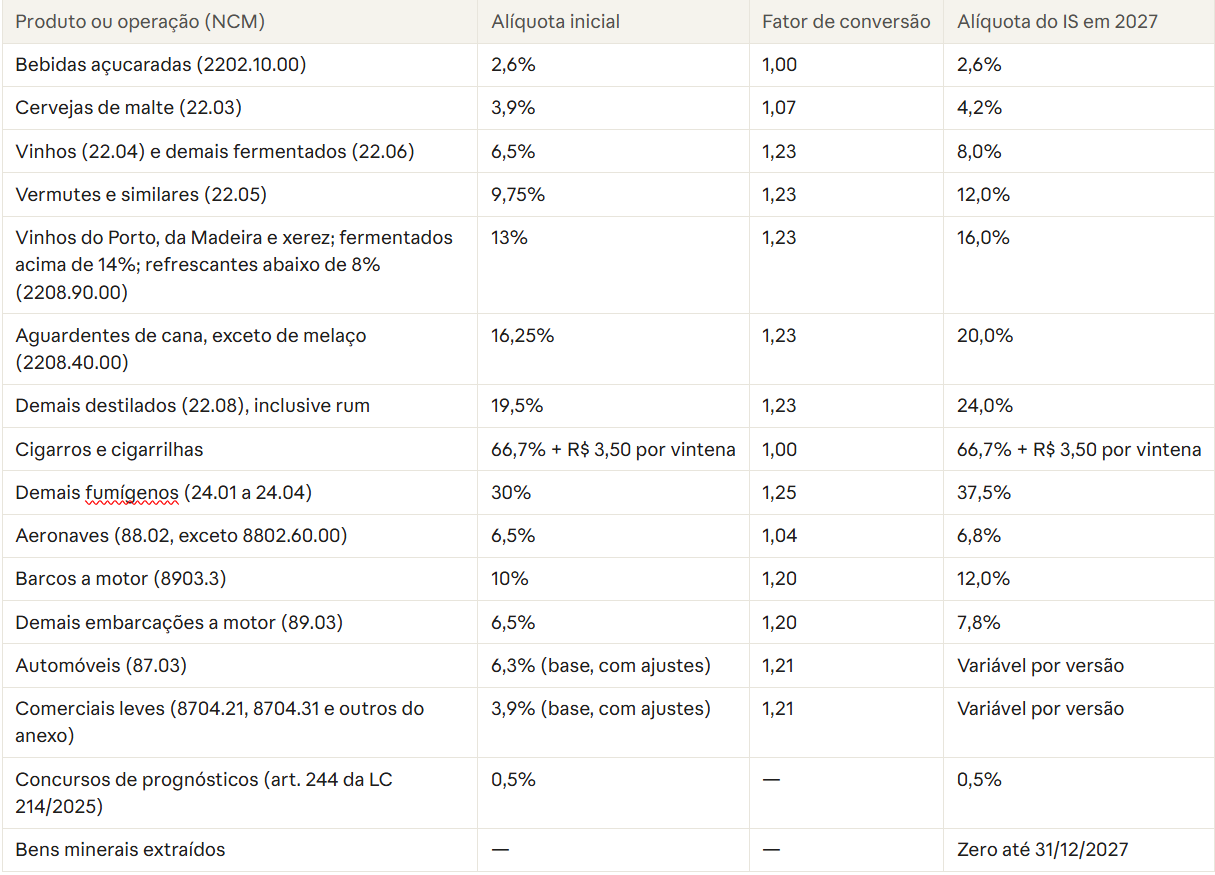
- Cigarros: até 31 de dezembro de 2027, o percentual de 66,7% incide sobre 15% do preço de varejo nos produtos com preço tabelado, o que equivale a cerca de 10% do preço final, e a parcela de R$ 3,50 é fixa por vintena;
- Bebidas alcoólicas e fumígenos: as alíquotas específicas ficam zeradas até o fim de 2027, exceto para cigarros e cigarrilhas, e produtores com menos de 250 mil litros de álcool por ano têm reduções de 40%, 20% ou 10%, conforme a faixa de volume;
- Veículos: a alíquota parte de 6,3% para automóveis e 3,9% para comerciais leves, soma ou subtrai pontos percentuais por cinco critérios (fonte de energia, eficiência energética, potência, segurança estrutural e reciclabilidade) e multiplica o resultado por 1,21. Considerando apenas o critério de fonte de energia, um elétrico fica em torno de 5,2%, um modelo a gasolina em 15,5% e um a diesel em 22,1%. O valor final depende da ficha técnica de cada versão.
Sua empresa produz, importa ou comercializa bens sujeitos ao Imposto Seletivo 2027?
A resposta depende do código NCM e da operação. Estão sujeitos veículos de passeio e comerciais leves, aeronaves, embarcações a motor, cigarros e demais fumígenos, bebidas alcoólicas, bebidas açucaradas e concursos de prognósticos, com alíquota zero para bens minerais em 2027. Caminhões, versões sustentáveis e veículos de beneficiários específicos ficam em regime de alíquota zero ou de não incidência.
Empresas dos segmentos de bebidas, tabaco, automotivo, náutico e aeronáutico, além dos operadores de loterias, concentram a incidência direta. Distribuidores e revendedores sentem o efeito principalmente no custo de aquisição. A lista de produtos do Imposto Seletivo e o panorama dos setores impactados pela Reforma Tributária ajudam a localizar cada operação.
No Imposto Seletivo 2027, as exceções previstas na MP são:
- Alíquota zero: veículos de pessoas com deficiência, de pessoas com transtorno do espectro autista e de taxistas, com benefício reconhecido pela Receita Federal; veículos com registro de versão sustentável no MDIC; embarcações e aeronaves sem emissão direta de CO₂;
- Não incidência: caminhões com peso bruto total de 3.500 kg ou mais (picapes não se enquadram no conceito de caminhão) e veículos, aeronaves e embarcações de uso operacional das Forças Armadas e de órgãos de segurança pública;
- Exportações: ficam fora da incidência do IS.
Quando as regras do Imposto Seletivo 2027 passam a produzir efeitos?
A MP entrou em vigor em 4 de novembro de 2026, mas só produz efeitos a partir de 2 de fevereiro de 2027 (art. 19),intervalo de 90 dias compatível com a anterioridade nonagesimal do art. 150, III, “c”, da Constituição. As alíquotas valem para o ano-calendário de 2027, e o Executivo deve enviar ao Congresso, até 31 de maio de 2027, o projeto com as alíquotas de 2028.
O calendário previsto reúne quatro marcos:
04/11/2026: publicação em edição extra do Diário Oficial da União e início da vigência;
02/02/2027: início dos efeitos do IS;
31/05/2027: prazo para o projeto de lei com as alíquotas a partir de 2028;
31/12/2027: fim do regime transitório de alíquotas; a partir de 2028, vale a lei a ser aprovada.
Resta a questão de janeiro de 2027. Como as alíquotas do IPI vão a zero em 2027, o primeiro mês poderia ficar sem tributação sobre esses produtos.
O Ministério da Fazenda anunciou que estuda uma proposta de emenda à Constituição para manter o IPI até 31 de janeiro de 2027, e a medida depende de aprovação até o fim do ano.
Como o Imposto Seletivo se relaciona com o IPI, o IBS e a CBS?
O IS assume, na prática, o papel do IPI sobre grande parte dos bens alcançados: a partir de 2027 as alíquotas do IPI vão a zero, exceto na Zona Franca de Manaus, e os dois tributos não incidem cumulativamente (art. 126, III, do ADCT).
Já o IS integra a base de cálculo de IBS e CBS, e a arrecadação estimada do IS reduz a alíquota de referência da CBS de 2027. A MP não cria uma tabela inédita: parte das alíquotas da TIPI vigentes na data da publicação e aplica os fatores de conversão.
Esses fatores podem ser reduzidos por decreto, até o piso de 1,00, com base em cálculos da Receita Federal, e a redução só produz efeito após o ajuste das alíquotas de IBS e CBS previsto no art. 156-A, § 9º, da Constituição, salvo impacto inferior a 0,005 ponto percentual.
O art. 16 da MP e o art. 350 da LC 214/2025 determinam que a estimativa de arrecadação do IS entre no cálculo da alíquota de referência da CBS para reduzi-la. Na prática, o IS compõe o preço sobre o qual incidem IBS e CBS, o que exige atenção à ordem de cálculo nos sistemas fiscais.
Quais desafios as empresas enfrentam com o Imposto Seletivo em 2027?
Os desafios concentram-se em cinco frentes:
- Enquadrar cada produto por NCM nos anexos da MP;
- Calcular a carga por item com os fatores de conversão;
- Adaptar ERP e documentos fiscais até 2 de fevereiro de 2027;
- Planejar preços sem garantia de que o texto será convertido sem alterações
- Definir quem responde pela apuração assistida da Receita Federal.
A apuração assistida (art. 12) funciona assim: a Receita Federal disponibiliza o saldo apurado, e o contribuinte pode confirmá-lo ou ajustá-lo. Confirmar ou ajustar implica confissão de dívida e constituição do crédito; na ausência de manifestação, o saldo é presumido correto. A definição do responsável precisa ocorrer antes do início da cobrança.
Os benefícios também exigem organização documental. Pessoas com deficiência, pessoas com transtorno do espectro autista, taxistas, versões sustentáveis e pequenos produtores dependem de reconhecimento ou registro prévio. E a regra de importação traz fatores de ajuste próprios para manter a equivalência entre produtos nacionais e importados.
Como o Imposto Seletivo afeta preços, margens e sistemas fiscais?
O efeito depende do produto e da capacidade de repasse. Sobre uma base de R$ 1.000,00, a cerveja de malte gera R$ 42,00 de IS e um destilado de 24%, R$ 240,00.
Como o IS integra a base de IBS e CBS, o valor repercute também nesses tributos. Empresas que não recalculam preços e parametrizações antes da vigência comprimem a margem ou perdem competitividade.
O contraste entre os cenários é técnico. Na execução adequada, o preço de lista é revisado por item, a margem de contribuição é simulada com IS, IBS e CBS, e o ERP calcula o tributo por NCM e por vigência.
Na execução inadequada, o tributo é recolhido a menor ou a maior, e a margem real diverge da planejada. O roteiro para recalcular os preços para 2027 aprofunda a metodologia.
Nos sistemas, a parametrização exige tabelas de NCM com data de vigência em 2 de fevereiro de 2027, regras de cálculo por critério nos veículos, fatores de ajuste de importação e tratamento dos benefícios. O planejamento tributário do Imposto Seletivo 2027 deve incluir a comparação da carga por item com o IPI atual e cenários para as alíquotas de 2028.
Quais riscos decorrem de uma adaptação inadequada ao Imposto Seletivo?
Erros de enquadramento, de base de cálculo ou de alíquota geram diferenças de imposto sujeitas, pela regra geral dos tributos federais, a multa de ofício de 75% sobre o valor apurado, que sobe a 150% nos casos de fraude (art. 44 da Lei nº 9.430/1996),além de juros pela taxa Selic.
Na apuração assistida, a falta de manifestação faz o saldo apresentado pela Receita Federal ser presumido correto.
O recolhimento fora do prazo acarreta multa de mora de 0,33% por dia de atraso, limitada a 20% (art. 61 da Lei nº 9.430/1996).
Os riscos não se limitam a penalidades:
- Preços defasados reduzem margem;
- Benefícios não documentados elevam a carga;
- Provisões contábeis calculadas sobre alíquotas desatualizadas distorcem resultado e fluxo de caixa.
Há ainda o risco de decisão baseada em dado incorreto. A MP é provisória, e um orçamento construído sobre alíquotas que o Congresso pode alterar, sem cenários alternativos, expõe a empresa a retrabalho em sistemas, contratos e tabelas de preço.
O que caracteriza uma adaptação bem conduzida ao Imposto Seletivo?
Uma adaptação bem conduzida combina quatro elementos:
- Inventário de produtos por NCM com cálculo da carga por item;
- Parametrização dos sistemas com as regras vigentes em 2 de fevereiro de 2027;
- Monitoramento contínuo da tramitação da MP;
- Revisão por contadores e tributaristas habilitados.
Essa combinação forma o padrão adotado por empresas bem estruturadas diante de uma norma ainda em movimento.
O que um processo bem conduzido exige, na prática:
- Perfil técnico: profissionais qualificados em tributação sobre o consumo, com domínio da LC 214/2025, da TIPI e dos anexos da MP; equipes especializadas costumam integrar as áreas fiscal, contábil e de sistemas.
- Ferramentas: ERP ou motor fiscal com tabela de NCM, fatores e vigência; planilhas auditáveis para simulação de preço e margem; emissão de documentos fiscais eletrônicos com regras testadas.
- Rotinas: conciliação mensal entre o saldo da apuração assistida e a escrituração; revisão de classificação fiscal; cenários de caixa para aprovação, alteração ou perda de eficácia da MP.
- Atualização normativa: acompanhamento da comissão mista, das emendas, dos atos da Receita Federal e do projeto de lei de 2028.
- Supervisão técnica: revisão cruzada dos cálculos e responsável definido pela confirmação do saldo.
A revisão do regime tributário entra na mesma rotina de planejamento, incluindo a avaliação do Simples Nacional híbrido, cuja decisão se estende até setembro de 2027.
Como garantir conformidade e precisão no Imposto Seletivo 2027?
Conformidade e precisão exigem tratar a MP como regra vigente, porém provisória: calcular o impacto por produto, preparar os sistemas para 2 de fevereiro de 2027 e manter cenários para alterações no Congresso e para as alíquotas de 2028.
Empresas com esse nível de complexidade contam com parceiros especializados para manter conformidade contínua!
Os critérios técnicos de execução se resumem a seis pontos:
- Mapear os produtos e as posições NCM dos anexos da MP.
- Calcular a carga por item, incluindo o fator de importação, e compará-la ao IPI atual.
- Definir a política de repasse de preço, considerando contratos e a interação com IBS e CBS.
- Parametrizar ERP e documentos fiscais com vigência em 2 de fevereiro de 2027.
- Reunir a documentação dos benefícios e definir o responsável pela apuração assistida.
- Acompanhar a tramitação da MP e o projeto de lei de 2028, com revisão dos cenários a cada alteração.
Empresas que buscam aprofundar o tema ou avaliar modelos de execução especializada podem consultar os materiais técnicos e as soluções disponíveis na área Go Advisory, da Go Further, com conteúdos sobre planejamento tributário e parametrização de sistemas.