

A depreciação contábil é a alocação sistemática do valor depreciável de um ativo imobilizado ao longo de sua vida útil, conforme o CPC 27. No método linear, divide-se o custo, menos o valor residual, pelos anos de uso estimados. A despesa reduz o lucro contábil, mas não gera saída de caixa no período, pois o desembolso ocorre na aquisição do bem. O benefício financeiro vem da gestão adequada dos ativos e, no Lucro Real, da dedutibilidade fiscal da quota conforme a IN RFB nº 1.700/2017, que reduz IRPJ e CSLL.
O que é depreciação contábil e como o CPC 27 a define?
O CPC 27 define depreciação como a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil. O valor depreciável é o custo do bem menos o valor residual estimado.
A depreciação começa quando o ativo está disponível para uso e continua mesmo que ele fique ocioso. Para companhias sob regime de Lucro Real, essa estimativa sustenta tanto o balanço quanto a apuração de tributos.
A norma trata a depreciação como reconhecimento do consumo dos benefícios econômicos do ativo, e não como reserva de recursos. O ativo imobilizado perde valor contábil à medida que é utilizado, e a contrapartida é uma despesa (ou custo) no resultado.
Quatro conceitos organizam o cálculo:
- Vida útil: o período em que a entidade espera usar o ativo, ou o número de unidades de produção esperado. Ela é uma estimativa econômica da empresa, e não um número fixo da lei;
- Valor residual: o valor que a entidade obteria com a venda do ativo, já deduzidas as despesas de venda, se ele estivesse com a idade e a condição esperadas para o fim da vida útil;
- Valor contábil: custo menos depreciação acumulada e perdas por redução ao valor recuperável (CPC 01);
- Componentes: partes significativas de um mesmo bem, como motor e carroceria, podem ter vidas úteis distintas e ser depreciadas separadamente.
Terrenos, em regra, não são depreciados, porque têm vida útil indefinida.
O CPC 27 também exige que o método, a vida útil e o valor residual sejam revisados ao menos ao final de cada exercício. Mudanças são tratadas como mudança de estimativa, conforme o CPC 23.
Como calcular a depreciação contábil na prática?
O cálculo mais utilizado é o método linear:
(custo − valor residual) ÷ vida útil em anos.
O CPC 27 admite também saldos decrescentes e unidades produzidas, desde que o método reflita o padrão de consumo dos benefícios do ativo. A quota apurada é lançada mensalmente, o que a torna um dos itens recorrentes do fechamento contábil mensal.
Exemplo:
Uma indústria adquire uma máquina por R$ 500.000, com vida útil econômica de10 anos e valor residual desprezível.
- Depreciação anual: R$ 500.000 ÷ 10 = R$ 50.000 (taxa de 10% a.a.);
- Depreciação mensal: R$ 4.166,67;
- Valor contábil ao fim do ano 1: R$ 450.000;
- Valor contábil ao fim do ano 3: R$ 350.000, aqui segue registrado uma depreciação acumulada de R$ 150.000.
Isso não significa que a máquina realmente poderia ser vendida por R$ 350 mil no terceiro ano, esse é apenas seu valor registrado na contabilidade, não necessariamente seu valor de mercado.
O lançamento contábil mensal é simples:
- Débito em despesa (ou custo) de depreciação: reconhece R$ 4.166,67 como despesa ou custo do período;
- Crédito em depreciação acumulada: registra quanto do valor da máquina já foi depreciado.
A empresa não desembolsa R$ 4.166,67 todo mês por causa da depreciação. O dinheiro foi utilizado na aquisição da máquina, a depreciação apenas reconhece contabilmente o consumo desse ativo ao longo do tempo.
E se a máquina ainda valer R$ 50 mil depois de 10 anos?
Esse valor é chamado de valor residual.
Nesse caso, a empresa não deprecia os R$ 500 mil completos, mas somente R$ 450 mil.
R$ 500.000 − R$ 50.000 = R$ 450.000
R$ 450.000 ÷ 10 anos = R$ 45.000 de depreciação anual.
Quais as maneiras de realizar esse cálculo?
- Linear: Deprecia o mesmo valor todos os anos;
- Saldos decrescentes: Reconhece maior depreciação nos primeiros anos;
- Unidades produzidas: Deprecia conforme o uso ou a produção da máquina.
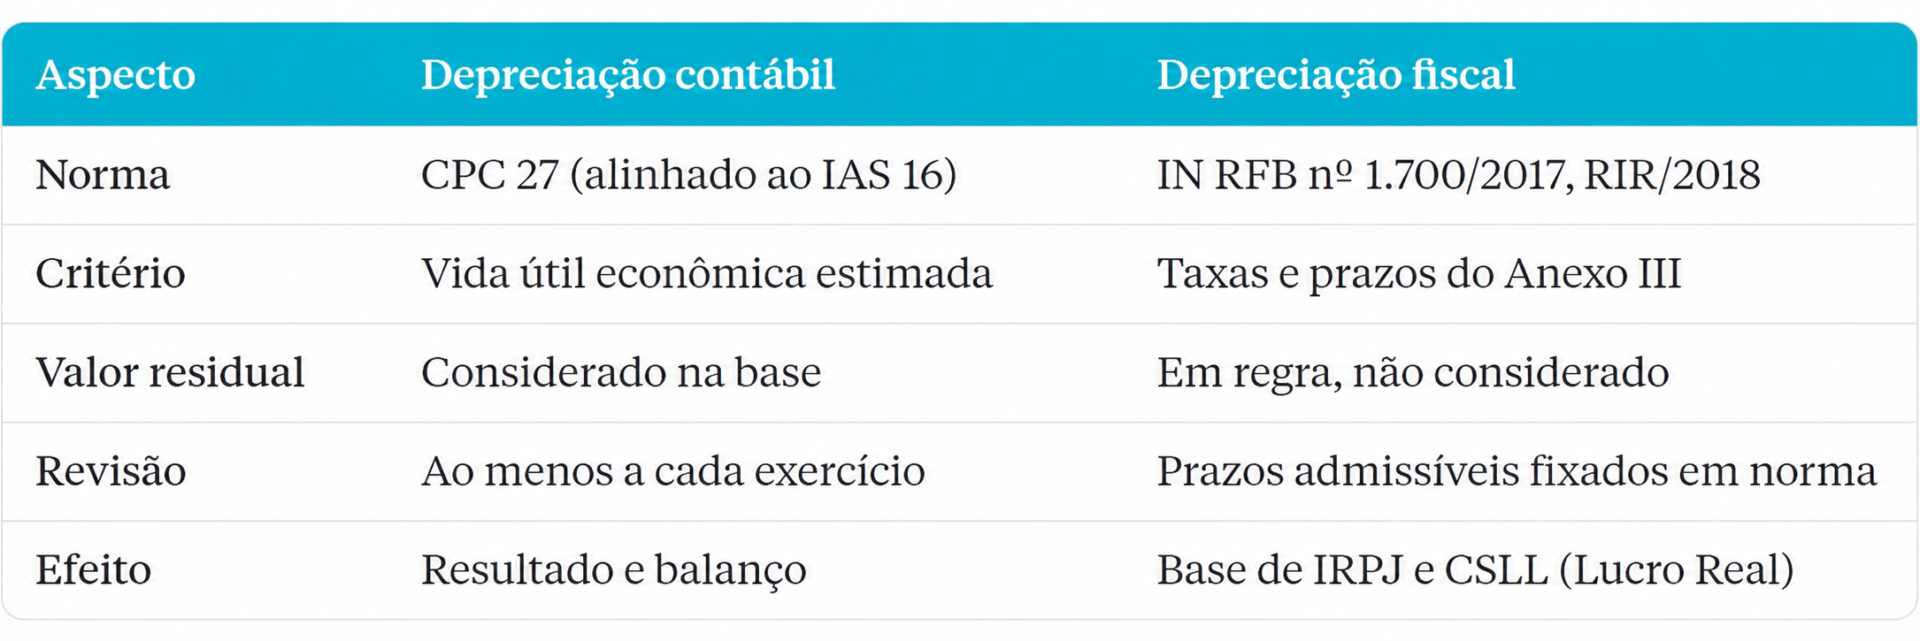
Qual a diferença entre depreciação contábil e depreciação fiscal?
A depreciação contábil segue a vida útil econômica estimada pela empresa, conforme o CPC 27.
A depreciação fiscal segue as taxas máximas admitidas pela Receita Federal, que constam do Anexo III da IN RFB nº 1.700/2017. Quando as duas divergem, a diferença é controlada na ECF e no LALUR, com efeito sobre o IRPJ e a CSLL.
Para fins de IRPJ e CSLL, a quota dedutível é limitada pelas taxas admitidas na norma fiscal.
As taxas anuais de referência incluem:
- 10% para máquinas e equipamentos (10 anos);
- 20% para móveis e utensílios;
- 25% para veículos, conforme a classificação do bem.
Edifícios e construções seguem, em regra, 4% ao ano, com prazo de 25 anos.
A base legal inclui a Lei nº 4.506/1964 e o Decreto nº 9.580/2018 (RIR/2018), para bens adquiridos usados, o prazo admissível considera o maior entre a metade da vida útil original e o prazo restante.
Exemplo da divergência:
Suponha que a mesma máquina de R$ 500.000 devido ao avanço tecnológico, a empresa percebe que ficará ultrapassada mais rapidamente e revisou sua vida útil para 5 anos.
A depreciação contábil passa a R$ 100.000 por ano, a depreciação fiscal permanece em R$ 50.000 (10% a.a.).
Os R$ 50.000 de diferença são adicionados ao lucro real no LALUR e controlados na Parte B.
A empresa registra R$ 100 mil de depreciação na contabilidade, mas só pode deduzir R$ 50 mil fiscalmente naquele ano.
Por isso, precisa adicionar os R$ 50 mil de diferença na apuração do lucro real, por meio do LALUR (Livro de Apuração do Lucro Real),com os controles correspondentes da CSLL no LACS.
E os R$ 17.000 de tributo diferido ativo?
A diferença de R$ 50.000 é temporária: a empresa não perde necessariamente o direito à dedução fiscal, apenas poderá aproveitá-la em períodos futuros.
Considerando uma alíquota combinada de 34%:
R$ 50.000 × 34% = R$ 17.000
Esse valor representa um potencial benefício tributário futuro, registrado como ativo fiscal diferido quando atendidos os critérios do CPC 32, especialmente a expectativa de lucro tributável suficiente para utilizá-lo.
Não significa que a Receita Federal devolverá R$ 17.000 à empresa agora.
Grupos com controladora estrangeira costumam manter vidas úteis diferentes entre a contabilidade local e a do grupo. Isso torna a conformidadecontábil de empresas estrangeiras no Brasil um ponto de atenção adicional.
A depreciação gera caixa ou reduz impostos?
A depreciação não gera caixa, nem aumenta o lucro: ela é uma despesa sem desembolso no período e reduz o resultado contábil, mas o efeito financeiro ocorre de forma indireta.
No Lucro Real, quando a quota é dedutível, a base de IRPJ e CSLL diminui e o caixa tributário melhora. A economia equivale à quota dedutível multiplicada pela alíquota aplicável.
O quadro abaixo usa o exemplo da máquina (quota de R$ 50.000, dedutível integralmente),com EBITDA de R$ 400.000 e alíquota combinada de 34%. Os números são ilustrativos e ignoram juros e outras adições.
O EBITDA representa o resultado operacional antes de juros, impostos, depreciação e amortização.
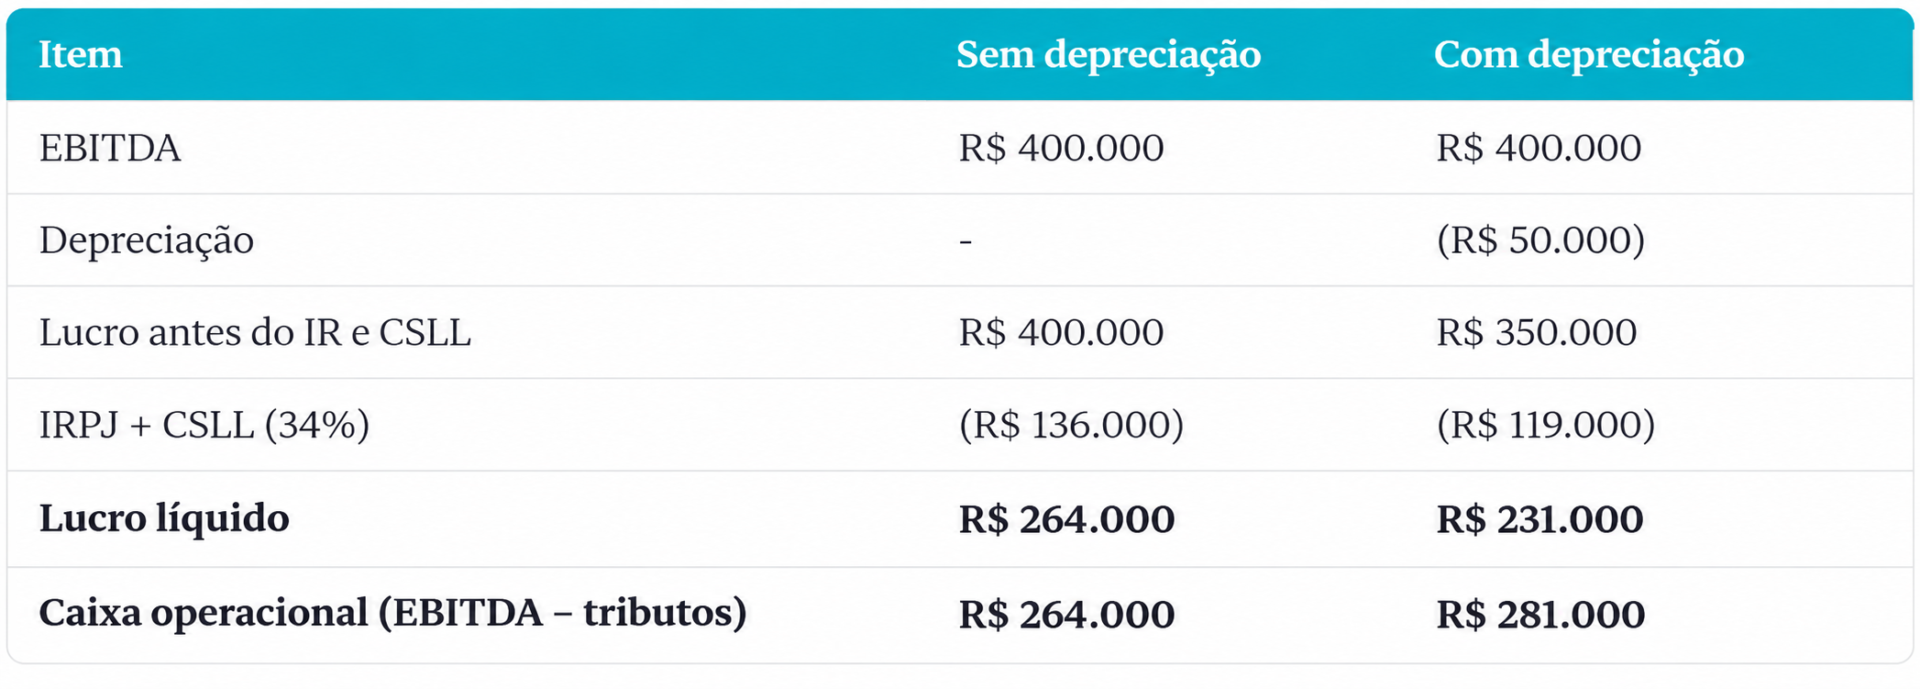
A depreciação é uma despesa contábil que não exige um novo pagamento em dinheiro.
Quando a empresa reconhece R$ 50.000 de depreciação:
- Seu lucro contábil diminui R$ 50.000 antes dos tributos;
- Seus impostos diminuem R$ 17.000, redução causada pelo efeito da depreciação no resultado financeiro;
Sem o reconhecimento da despesa, o lucro operacional permanece em R$ 400.000. Ao reconhecer R$ 50.000 em depreciação, esse lucro diminui para R$ 350.000.
No regime do Lucro Real, quando a despesa é fiscalmente dedutível, essa redução também pode diminuir a base de cálculo do IRPJ e da CSLL e, consequentemente, o valor dos tributos a pagar.
A depreciação não gera dinheiro diretamente para a empresa, mas pode proporcionar uma redução no pagamento dos impostos de maneira legal e contribuir para a preservação do fluxo de caixa.
Esse benefício existe apenas para empresas tributadas pelo Lucro Real.
No Lucro Presumido e no Simples Nacional, a depreciação continua existindo na contabilidade, mas não altera a base de cálculo dos tributos sobre o lucro. Por esse motivo realizar um planejamento tributário é essencial para entender se a sua empresa opera com 100% de otimização financeira.
Quais são os efeitos da depreciação na DRE, no balanço e no fluxo de caixa?
Na DRE, a depreciação reduz o resultado operacional e o lucro líquido, mas não altera o EBITDA.
No balanço, reduz o valor contábil do imobilizado por meio da depreciação acumulada.
No fluxo de caixa pelo método indireto, é somada de volta ao lucro por não ter saída de caixa. A leitura correta evita interpretar queda de lucro como piora da geração de caixa.
- DRE: a quota aparece como custo (ativos de produção) ou despesa (administrativos e comerciais). A leitura gerencial deve separar o resultado antes e depois da depreciação, como detalha o guia de DRE gerencial e tomada de decisão.
- Balanço patrimonial: o imobilizado é apresentado líquido da depreciação acumulada e das perdas por impairment. Um ativo totalmente depreciado e ainda em uso permanece nos controles, sem nova quota.
- Fluxo de caixa: a DFC (método indireto) parte do lucro líquido e soma a depreciação como ajuste não caixa. A aquisição aparece em atividades de investimento.
- Tributos: além de IRPJ e CSLL, empresas no regime não cumulativo podem apurar crédito de PIS e Cofins sobre encargos de depreciação de determinados bens, nas condições das Leis nº 10.637/2002 e nº 10.833/2003. O cálculo exige conferir a destinação do bem e o enquadramento legal.
A transição para CBS e IBS (Lei Complementar nº 214/2025) tende a alterar a lógica de recuperação de tributos sobre aquisições de bens de capital. A modelagem da gestão de ativos passa a depender também do creditamento, e não apenas do ritmo da depreciação.
Quais desafios as empresas enfrentam na gestão da depreciação?
Os desafios mais recorrentes são:
- Vida útil definida sem critério técnico;
- Cadastro de ativos desatualizado;
- Falta de revisão anual das estimativas;
- Controle manual das diferenças entre contabilidade e legislação fiscal.
Em companhias com operações em vários estados ou unidades, o volume de bens amplia a chance de inconsistência entre sistema, inventário e escrituração.
Os pontos de falha típicos são:
- Ativos já baixados fisicamente que seguem sendo depreciados, ou ativos em uso sem registro;
- Aplicação da taxa fiscal como vida útil contábil por conveniência, sem avaliar o uso real;
- Ausência de segregação por componentes em bens de alto valor;
- Gastos de manutenção que ampliam a vida útil sendo lançados como despesa, e vice-versa;
- Bens em construção ou desenvolvimento depreciados antes de estarem disponíveis para uso;
- Parâmetros de cálculo desalinhados no ERP, o que replica o erro em todo o parque de ativos.
O tema exige atualização normativa contínua e integração entre a contabilidade, a área fiscal e a gestão patrimonial. Esse conjunto de exigências dimensiona o esforço real de manter a depreciação precisa.
Quais os riscos e consequências de uma depreciação mal executada?
Erros de depreciação distorcem o resultado, o balanço e a base de tributos.
Podem gerar glosa de despesas pela fiscalização, com multa de ofício de 75% sobre o tributo apurado a menor (Lei nº 9.430/1996, art. 44),além de juros pela Selic. A multa chega a 150% em casos de evidente intuito de fraude. Também comprometem a qualidade da ECD e da ECF.
As consequências mais frequentes são:
- Dedução indevida: quota fiscal acima das taxas admitidas, sem prova de uso intensivo ou laudo, tende a ser glosada. Com 34% de alíquota combinada, cada R$ 100.000 de despesa indevida representa R$ 34.000 de tributo a recolher, antes de multa e juros.
- Distorção contábil: depreciação subestimada superavalia o ativo e o lucro. Em retificações de balanço, o ajuste pode se estender a vários exercícios.
- Controles fiscais incorretos: adições e exclusões mal registradas no LALUR geram erros acumulados na ECF, com retrabalho na correção de arquivos já transmitidos.
- Decisão baseada em dado errado: margens por produto, retorno de investimento e preço de venda dependem do custo de depreciação, e erros se propagam pelas análises gerenciais.
- Impairment não identificado: ativos com valor contábil superior ao valor recuperável exigem reconhecimento de perda conforme o CPC 01. A omissão é questionada em auditorias.
O contraste entre os cenários é direto. Com cadastro conciliado, vidas úteis revisadas e controles fiscais atualizados, a depreciação se torna previsível e auditável. Sem esses elementos, a empresa transfere o custo do erro para o fechamento, a auditoria e a fiscalização.
O que um processo bem conduzido de depreciação exige?
Um processo bem conduzido exige cadastro patrimonial conciliado com a contabilidade, políticas formais de vida útil e valor residual, revisão anual das estimativas, controle das diferenças fiscais no LALUR e parametrização correta do sistema. Requer ainda a supervisão de contadores habilitados, com atualização normativa permanente. É o padrão adotado por organizações com parque de ativos relevante.
Os elementos práticos são:
- Política contábil escrita, com vidas úteis por classe de ativo, critérios de componentização e limites de capitalização, documentada para auditoria.
- Inventário físico periódico conciliado ao razão, com baixa de bens inexistentes ou inservíveis.
- Revisão anual de vida útil, valor residual e método, com laudos técnicos quando houver mudança relevante, conforme o CPC 27 e o CPC 23.
- Teste de recuperabilidade (CPC 01) quando há indícios de perda de valor.
- Controle fiscal paralelo, com taxas do Anexo III, depreciação acelerada por turnos de operação quando aplicável (RIR/2018) e saldos na Parte B do e-LALUR.
- Sistema parametrizado, com taxas, centros de custo e regras de início de depreciação corretos. A parametrização de sistemas evita que um erro de cadastro se repita em todo o ativo imobilizado.
- Análise tributária integrada, que avalie o efeito da escolha de vida útil, dos incentivos e das regras de crédito sobre a carga total. O planejamento tributário é onde essas decisões são comparadas com a estratégia de investimento.
É nesse ponto que a depreciação deixa de ser uma rotina de lançamento e passa a ser instrumento de gestão. A decisão de substituir, reformar ou manter um ativo, e o momento de investir, afetam a carga tributária e o retorno.
Como garantir precisão e conformidade na depreciação contábil?
A precisão decorre de critérios técnicos aplicados de forma contínua:
- Política de vida útil documentada;
- Cadastro conciliado;
- Revisão anual das estimativas;
- Controle fiscal segregado;
- Validação por profissionais qualificados.
Organizações com esse nível de complexidade contam com parceiros especializados para manter conformidade contínua, reduzindo o risco de autuação e de retrabalho nas obrigações acessórias.
Os critérios podem ser resumidos em cinco verificações recorrentes:
- A vida útil de cada classe tem justificativa técnica e é revisada ao menos uma vez por exercício;
- O cadastro do imobilizado coincide com o inventário e com o razão contábil;
- As diferenças entre depreciação contábil e fiscal estão controladas e refletidas na ECF;
- Os parâmetros do sistema correspondem à política vigente;
- O efeito tributário, inclusive o diferido, é calculado e reconciliado a cada fechamento.
Empresas que buscam aprofundar o tema ou avaliar modelos de execução especializada podem consultar os materiais técnicos e as soluções de BPO contábil e fiscal disponíveis na área Go BPO.